

El índice del dólar estadounidense DXY se situó cerca de 102.1 a primera hora del lunes, manteniéndose cerca del máximo de 18 meses alcanzado la semana pasada. El euro representa el 57.6% de la ponderación del índice, lo que convierte al EUR/USD en el principal impulsor de cualquier movimiento de la cesta. El informe de IPC de EE.UU. del miércoles a las 8:30 a.m. ET es la próxima gran prueba para el billete verde, con economistas que pronostican una inflación general anual del 3.7% y una inflación subyacente del 2.5%. Un dato por encima de esas estimaciones podría reavivar el rally del dólar, mientras que un dato inferior podría deshacer parte de las ganancias recientes.
La negociación fue escasa el lunes con Japón de vacaciones, lo que dejó al índice del dólar en un rango estrecho alrededor del nivel de 102.1 durante las sesiones asiática y europea. El máximo de 18 meses alcanzado la semana pasada sigue siendo el punto de referencia clave para los operadores que deciden si el rally tiene más recorrido o si merece una pausa. La escasa liquidez durante las vacaciones japonesas puede exagerar los movimientos en USD/JPY, que cerró cerca de 158.10 yenes mientras los mercados japoneses permanecían cerrados por el feriado anual del Día del Deporte.
El índice del dólar mide el billete verde frente a seis divisas, con un desequilibrio importante en su construcción que todo operador debería comprender. El euro tiene una ponderación del 57.6%, lo que significa que el EUR/USD por sí solo puede mover el índice más que los otros cinco componentes combinados en un día cualquiera. El yen, la libra, el dólar canadiense, la corona sueca y el franco suizo constituyen el resto, cada uno con una influencia mucho menor en la lectura diaria. Este riesgo de concentración significa que los datos económicos de la zona euro y las expectativas de política del Banco Central Europeo pueden dominar la dirección del índice incluso cuando los fundamentales subyacentes de EE.UU. no han cambiado.
En los pares principales, el EUR/USD negoció alrededor de $1.1210 y el GBP/USD cerca de 1.3245, mientras que el USD/JPY se situó en 158.10 yenes y el USD/CAD alrededor de C1.4250. Las lecturas envían señales mixtas sobre la dirección del dólar que requieren una interpretación cuidadosa. Un aumento del EUR/USD o del GBP/USD indica debilidad del dólar porque esos pares cotizan el dólar en términos de divisas extranjeras, mientras que un aumento del USD/JPY o del USD/CAD indica fortaleza del dólar porque esos pares cotizan la divisa extranjera en términos de dólares. El lunes los dos grupos estuvieron aproximadamente equilibrados, dejando el índice plano pero tenso antes de los datos de inflación.
Los rendimientos de EE.UU. siguen siendo una fuente sustancial de apoyo para el billete verde y la razón principal por la que el dólar ha mantenido sus máximos de 18 meses. El Tesoro a 10 años cerró el viernes alrededor del 5.24%, manteniendo los activos denominados en dólares competitivos frente a otros mercados importantes y atrayendo flujos de capital internacionales. Los operadores asignaron una probabilidad de alrededor del 17% a una subida de tipos de la Fed en octubre y del 86% a un aumento para diciembre, según la fijación de precios del mercado derivada de los futuros de fondos federales. Esas expectativas han anclado el rally del dólar durante semanas y serán muy sensibles a cualquier sorpresa de inflación esta semana, particularmente en el componente subyacente que la Reserva Federal observa más de cerca.
Las dificultades fiscales de Europa debilitan una alternativa importante al dólar y han eliminado una fuente potencial de presión sobre el índice. Los grandes déficits y la incertidumbre política en Francia han inquietado a los inversores, mientras que el aumento de los costes energéticos amenaza el crecimiento en toda la región de la zona euro. Los rendimientos europeos más altos han ofrecido un apoyo limitado al euro cuando los mercados los interpretan como evidencia de riesgo fiscal en lugar de perspectivas económicas más sólidas, que ha sido la dinámica predominante en los últimos meses. Esa interpretación ha mantenido al EUR/USD limitado cerca de $1.1210 y, por extensión, ha respaldado al índice del dólar en sus niveles elevados.
Canadá proporciona otro ejemplo de expectativas de política divergentes que ha funcionado a favor del dólar. El empleo de septiembre cayó inesperadamente en 68,300, reduciendo la probabilidad de una subida de tipos del Banco de Canadá en octubre al 25% desde el 40% antes de que se publicara el informe. El dólar canadiense tocó un mínimo de 18 meses mientras tanto, mientras los operadores revaluaban rápidamente la trayectoria de política del Banco de Canadá, y el USD/CAD se mantuvo cerca de C1.4250 a medida que los datos de empleo más débiles pesaban sobre el loonie. Esta divergencia entre las expectativas de política monetaria de EE.UU. y Canadá ha sido un viento de cola constante para el índice del dólar en las últimas sesiones.
El informe de IPC de EE.UU. del miércoles llega a las 8:30 a.m. ET y será el evento decisivo de la semana para el dólar y para los mercados globales. Los economistas pronostican una inflación general anual del 3.7% y una inflación subyacente del 2.5%, según una encuesta de analistas. Una presión de precios subyacente persistente podría reforzar las expectativas de endurecimiento y empujar al dólar por encima de su máximo de 18 meses, abriendo potencialmente la puerta a un rally más amplio. Una lectura más débil podría debilitar el apoyo de los rendimientos que ha ayudado a sostener el rally del dólar, abriendo la puerta a una corrección hacia niveles más bajos a medida que los operadores reducen sus apuestas a subidas de tipos de la Fed.
El petróleo complica las perspectivas para el dólar y para el cálculo de la inflación de maneras que a menudo se subestiman. El Brent se acercó a $103 después de que una propuesta de alto el fuego energético entre Rusia y Ucrania generara esperanzas de suministros adicionales que lleguen a los mercados globales. La confirmación del alto el fuego seguía incompleta a fecha del lunes, aunque cualquier caída sostenida de los precios energéticos se incorporaría directamente al cálculo de la inflación que la Reserva Federal observa al fijar la política. Un giro en esas esperanzas de suministro podría elevar el petróleo de nuevo y restaurar parte de la prima de riesgo de inflación que ha mantenido al dólar en oferta.
Los precios de productores y los datos de ventas minoristas del jueves llegan como la próxima evaluación después del informe de IPC y ayudarán a confirmar o cuestionar la narrativa de la inflación. Los operadores observarán si la presión de los precios se alivia junto con un gasto de los consumidores resistente, y luego cómo responden los rendimientos del Tesoro y las expectativas de la Fed en las horas y días siguientes. Una combinación de inflación a la baja y gasto estable sería el escenario más favorable para los activos de riesgo, al tiempo que el dólar seguiría respaldado por rendimientos relativamente altos. Un IPC caliente seguido de unas ventas minoristas sólidas sería el resultado más alcista para el dólar, mientras que un IPC débil con un gasto flojo podría desencadenar una venta generalizada del dólar.
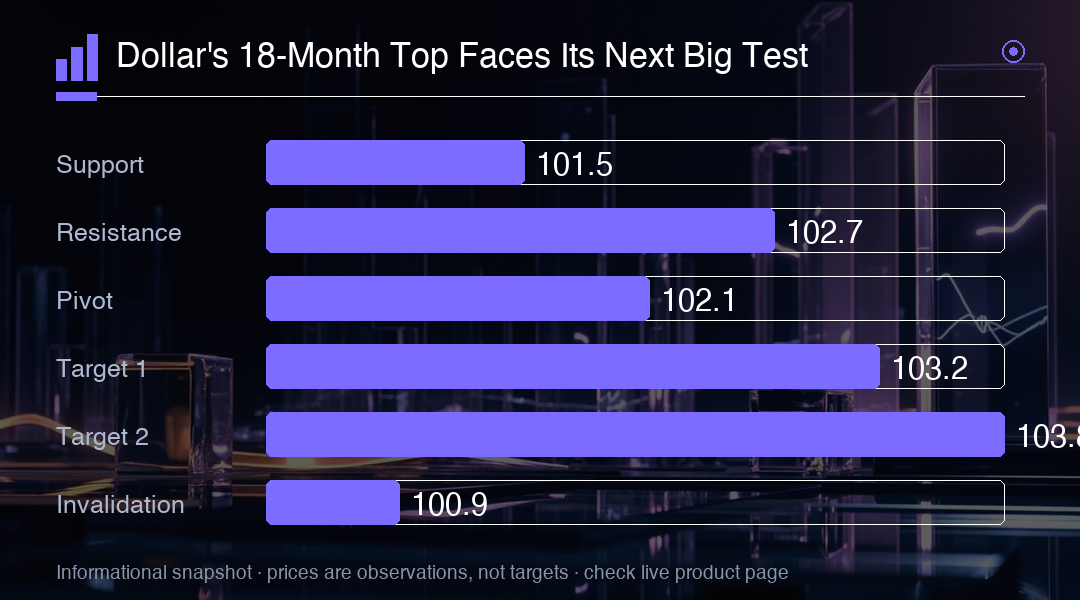
Para el índice del dólar, el máximo de 18 meses alcanzado la semana pasada es la línea en la arena que separa un rally en consolidación de una ruptura. Una ruptura confirmada por encima de ese nivel respaldada por un dato de IPC caliente probablemente extendería el rally y pondría en juego la próxima zona de resistencia, abriendo potencialmente un camino hacia la zona de 103.8. Una lectura de inflación más débil, por el contrario, podría desencadenar un rápido deshacimiento de las expectativas de la Fed más agresivas que han respaldado al dólar, enviando el índice de vuelta hacia el extremo inferior de su rango reciente cerca de 101.5. El nivel de pivote de 102.1 es donde se decidirá la batalla entre alcistas y bajistas a corto plazo.
El dólar se encuentra en una encrucijada el lunes, con el máximo de 18 meses a la vista y la prueba de inflación a solo dos días de distancia. La ponderación del 57.6% del euro significa que el EUR/USD liderará cualquier movimiento del índice, y las lecturas mixtas en los pares principales reflejan un mercado que espera dirección de los datos. El informe de IPC del miércoles a las 8:30 a.m. ET, seguido de los precios de productores y las ventas minoristas del jueves, determinará si el rally del dólar se prolonga o se detiene. Los operadores deberían posicionarse para la volatilidad, ya que la brecha entre la previsión de consenso del 3.7% y el dato real podría mover el índice en un punto completo en cualquier dirección en cuestión de minutos tras la publicación.
Perspectiva de trading
El índice del dólar está probando su máximo de 18 meses con la ponderación del 57.6% del euro que convierte al EUR/USD en el par clave a observar. Un dato de IPC caliente por encima de la previsión general del 3.7% podría impulsar al DXY por encima de la resistencia hacia 103.2, mientras que una lectura más débil arriesga una corrección hacia 101.5 a medida que se desvanece el apoyo de los rendimientos. Los precios de productores y las ventas minoristas del jueves confirmarán la dirección.